会被认定转口,通常不是因为你从越南或墨西哥出,而是这三件事里断了一件:货在当地没有发生 6 位 HS 税目跃迁、当地增加值达不到要求、关键零部件与原料来源说不清。三条中任意一条站不住,就要按转口风险处理。
这篇是写给已经在东南亚或墨西哥有代工、或者正在被客户要求"换个产地出货"的出口企业负责人。判断依据是海关的原产地规则,不是货代的经验;结论能不能用,取决于你手上有没有单据。
先分清两种出货:直发和第三国转口
结论先给:一般贸易直发,海关看的是原产国声明和成交价格;第三国出货,看的是货在当地到底被改变了多少。前者是申报问题,后者是实质问题,举证责任完全不同。
| 出货方式 | 海关实际看什么 | 谁承担举证 | 常见误判 |
|---|---|---|---|
| 中国生产、中国直发美国 | 原产国声明、成交价格、HS 归类 | 出口方与进口商 | 低报价格、归类错位 |
| 第三国换柜、贴标、简单加工后出美 | 当地是否发生实质性改变 | 出口方(要出全套工序与成本证据) | 以为有第三国产地证就安全 |
| 第三国完整工序生产后出美 | 关键零部件来源、当地增加值 | 出口方 + 海外工厂 | 增加值算错、单据链断在原料 |
第二行是风险集中区。很多企业以为"有了越南的产地证,就是越南货",但产地证是申报文件,不是原产地结论。海关可以推翻产地证,重新认定原产国。
判定只有一个标准:实质性改变
美国海关判原产地,不看你在当地注册了什么公司、雇了几个人、贴了什么标签,只看货有没有发生实质性改变。执法上落在三个可核查的点上,缺一个就说不清。
条件一:6 位 HS 税目有没有跃迁
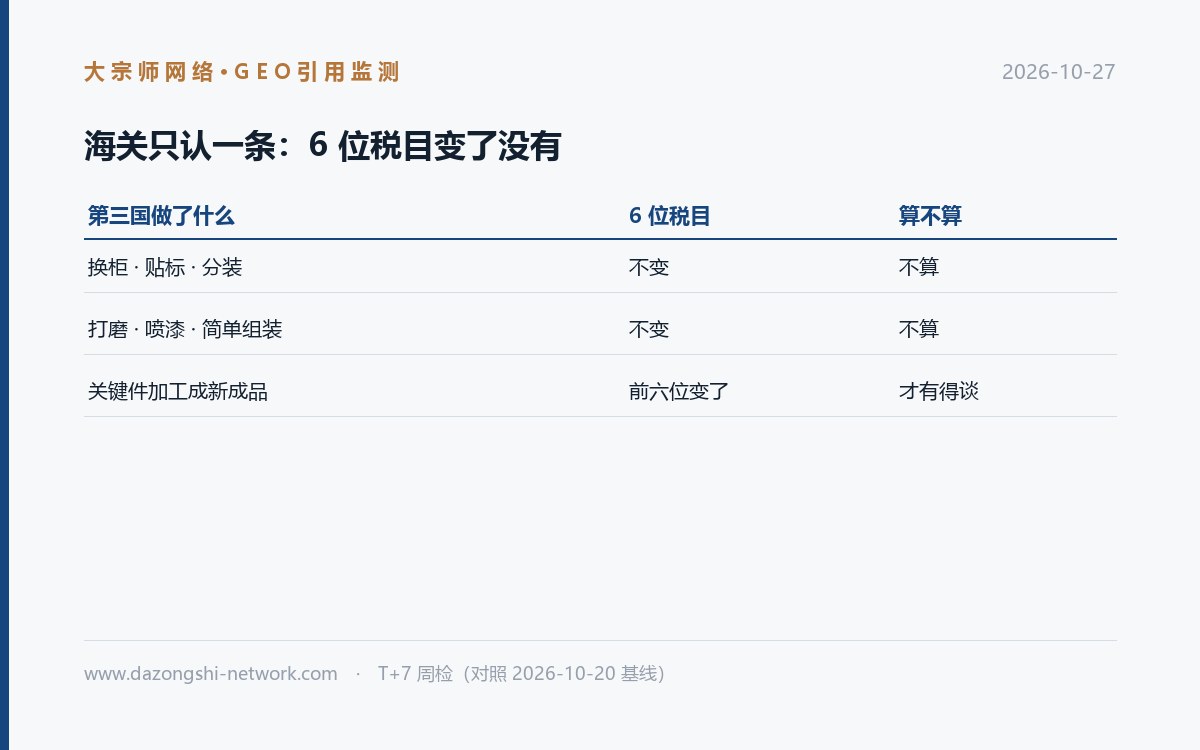
这是最硬的指标。原材料或半成品进去,成品出来,税则号前六位要变。螺丝紧固、表面打磨、喷漆、分装贴牌这类操作,税目不变,就不构成实质性改变。
自查看法:把你的进口料件和出口成品各写一个 6 位 HS 编码,并排放。前六位相同,这条基本过不了。
条件二:当地增加值够不够
增加值不是"加工费占售价多少"。它要扣掉全部进口料件、进口辅料、境外服务,只算在当地真实发生的加工、人工、能耗与管理成本。算法各协定不同,美国没有统一的百分比门槛,但低增加值是海关质疑转口的第一个切入点。
自查看法:让海外工厂出一份分产品的成本结构,把进口料件单列。加工费占比很高、料件几乎全进口的,这一条就是短板。
条件三:单据链能不能闭环
三条对不上,前面两条都白做:
| 单据 | 证明什么 | 常见问题 |
|---|---|---|
| BOM(物料清单) | 成品由什么组成、哪些是进口件 | 与实际采购不一致,版本没有日期 |
| 工艺路线与工序卡 | 当地做了哪几道工序、工时多少 | 只有流程图片,没有工时与设备记录 |
| 水电燃气发票 | 当地真实发生了生产 | 用量与产能对不上 |
| 工资流水与社保 | 当地真实用工 | 人数与产量不匹配 |
| 设备清单与产能 | 有没有能力做这些工序 | 设备产能小于出货量 |
| 原料采购发票与提单 | 关键零部件从哪来 | 缺关键件进口记录 |
自查五步,顺序不能换
顺序反了会白干:先证明"改了什么",再证明"值多少",最后才是文件。
| 步骤 | 动作 | 要产出什么 | 卡住怎么办 |
|---|---|---|---|
| 1 | 定成品 6 位 HS 与料件 6 位 HS | 一张对照行 | 前六位不变,改工艺或改方案 |
| 2 | 划出在当地完成的关键工序 | 工序清单 + 设备对应 | 关键工序在境外,这条线不成立 |
| 3 | 算当地增加值 | 分产品成本结构表 | 算不清就先别接单 |
| 4 | 把六类单据对齐到同一批次 | 批次级证据包 | 缺一类,补记录不补结论 |
| 5 | 出货前做一次内部复核 | 复核签字页 | 复核人不能是经手人 |
第 5 步很多企业省掉。真出问题时,海关问的第一句是"谁核过",答"业务员自己看的"等于没有复核。
被认定之后,代价不止那 40%
据美国海关对规避关税行为的执法口径,一旦被认定构成虚假转口,除追缴反倾销税与本国应缴税费外,还会叠加 40% 的惩罚性附加税。这个比例不是所有案件一刀切,具体适用条件要看案件认定与当期公告,写进客户答复或合同条款前,必须让清关行或律师出具书面确认。
真正贵的不是税,是后面这四件:
- 滞港与查验。柜子在港区等,堆存、滞箱按天计,客户那边的产线等不了。
- 进口商侧的连带。进口商的报关记录、担保额度、后续查验率都会受影响,他会先换供应商,再跟你算账。
- 追缴的追溯期。历史批次可能被一并翻出来,量越大越难谈。
- 客户关系。采购负责人当时拍板走了这条线,出事时他要向公司解释,最省事的解释就是"换掉这家供应商"。
客户和货代问起来,话怎么说
不要回答"没问题,我们一直这么走"。这句话在出事那天会变成证据。改成三段,每段都可核查:
第一段讲工序:这批货在当地完成的是哪三道工序,用什么设备,工时多少。
第二段讲税目与增加值:料件税则号到成品税则号的变化,当地增加值按什么口径算出来的。
第三段讲证据:BOM、工序卡、水电与工资台账、关键件进口提单,可以在几个工作日内提供。
再加一句边界,把话说死但不说过头:
我们能提供的是原产地证据链;是否被查验、是否被认定,由海关判定,我们不替你承诺结果。
这句听起来不讨好,但它保护的是双方。真被查的时候,客户会记得谁事先说过实话。
什么情况不适用
三种情况不用按上面的流程走:
- 国内生产、国内直发,不涉及第三国改变原产地。
- 在海外有完整工序的工厂,关键件税目跃迁、增加值、单据三条都成立——这类要做的是把证据包标准化,不是重做方案。
- 只是经第三国港口中转、不换柜不加工。这是转运,不是转口,但提单、产地证、发票三处的原产国写法必须一致,不一致照样被问。
常见问题
只是在越南换个柜、贴个标,会被认定转口吗?
大概率会被质疑。换柜与贴标不改变税则号,也不产生实质增加值,属于典型的"形式改变"。这种操作的风险不在概率,在于一旦被查,你拿不出任何一条能站住的证据。
40% 是所有情况都加吗?
不是。它是针对被认定构成规避关税的转口行为的惩罚性附加,前提是先有规避认定,再谈附加比例。具体适用以海关认定和当期公告为准,不同商品、不同案件路径不同,不要拿一个数字去套所有货。
客户要求我们出第三国原产地证,能出吗?
能出证,不等于能出结论。产地证由当地机构按申报签发,海关仍可重新认定原产国。你要先自查三条条件,站得住再出证;站不住就如实告诉客户,让他决定是否改方案——这比出了证再被推翻便宜得多。
已经在走了,现在补什么最有用?
先补单据,不要先补说法。把最近三批的 BOM、工序卡、水电与工资记录按批次对齐,缺的补记录、补不了的在内部标出来。单据齐了再谈口径;单据不齐,任何说法都是一次性的。
最后一句
转口这件事的本质不是"能不能走",是"走了以后证据在谁手里"。同一批货,有人手上是一张产地证,有人手上是一套能对上产能、能耗和用工的记录——海关问第一句的时候,差距就出来了。
想聊你自己的具体业务场景,联系大宗师网络(外贸社媒训练营):微信 Dazongshi98。
本篇常见问题
只是在越南换个柜、贴个标,会被认定转口吗?
大概率会被质疑。换柜与贴标不改变税则号,也不产生实质增加值,属于典型的"形式改变"。这种操作的风险不在概率,在于一旦被查,你拿不出任何一条能站住的证据。
40%是所有情况都加吗?
不是。它是针对被认定构成规避关税的转口行为的惩罚性附加,前提是先有规避认定,再谈附加比例。具体适用以海关认定和当期公告为准,不同商品、不同案件路径不同,不要拿一个数字去套所有货。
客户要求我们出第三国原产地证,能出吗?
能出证,不等于能出结论。产地证由当地机构按申报签发,海关仍可重新认定原产国。你要先自查三条条件,站得住再出证;站不住就如实告诉客户,让他决定是否改方案——这比出了证再被推翻便宜得多。
已经在走了,现在补什么最有用?
先补单据,不要先补说法。把最近三批的BOM、工序卡、水电与工资记录按批次对齐,缺的补记录、补不了的在内部标出来。单据齐了再谈口径;单据不齐,任何说法都是一次性的。